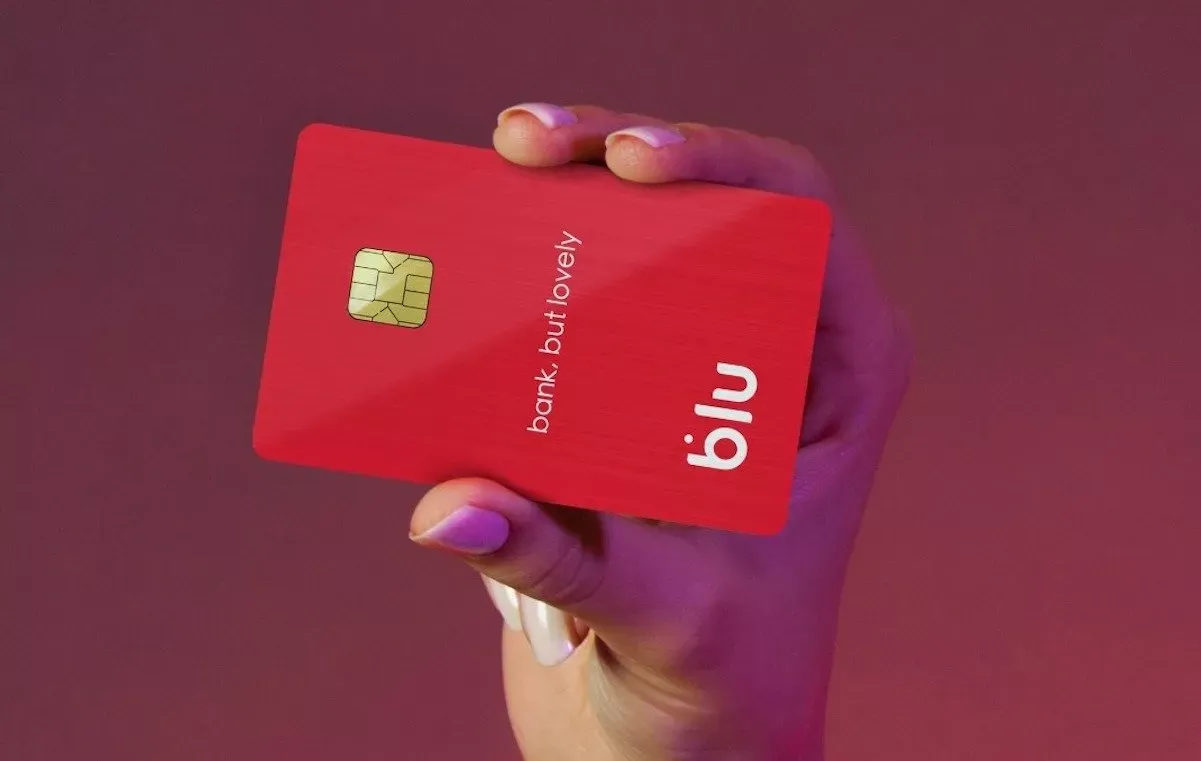
نئوبانکها با چنین رویکردی وارد میدان شدند؛ با این هدف که بخشی از پیچیدگیهای بانکداری سنتی را کنار بگذارند و تجربهای متفاوت از خدمات مالی ارائه کنند. در این میان، بلوبانک سامان را میتوان یکی از برندهای پیشرو در شکلگیری و تثبیت این تجربه در بازار ایران دانست؛ برندی که تلاش کرده خدمات بانکی را با رفتار و انتظارات کاربر دیجیتال هماهنگ کند.
مزیت این رویکرد فقط در حذف مراجعه حضوری یا سادهتر کردن چند فرآیند بانکی خلاصه نمیشود. اتفاق مهمتر، تغییر انتظاری است که در ذهن مشتری شکل گرفته است. کاربری که تجربه ساده و سریع سرویسهای دیجیتال را دارد، دیگر حاضر نیست برای انجام یک خدمت مالی با همان الگوهای پیچیده و زمانبر گذشته مواجه شود.
بلو در این مسیر توانسته بخشی از استانداردهای تازه تجربه کاربری در خدمات مالی را نمایندگی کند؛ استانداردهایی که بر سادگی، دسترسپذیری و طراحی متناسب با زندگی دیجیتال کاربران تأکید دارند. اما یکی از نشانههای مهم پیشرو بودن بلو، تنها به تجربه فعلی آن محدود نمیشود؛ بلکه در نگاه این برند به نیازهای آینده مخاطبان نیز دیده میشود.
ورود محصولاتی مانند بلو جونیور، بلو بیزنس و بلو فایننس و ... را میتوان در همین چارچوب دید؛ محصولاتی که نشان میدهند بلو صرفاً به نیاز امروز کاربر نگاه نکرده و تلاش کرده بخشهای مختلف زندگی مالی و نیازهای متفاوت مخاطبان را نیز زودتر شناسایی و برای آنها راهکار ارائه کند. از خدمات مالی برای نسل جدید و نوجوانان گرفته تا راهکارهای مرتبط با کسبوکار و مدیریت مالی، این مسیر نشان میدهد بلو تلاش کرده همواره یک گام جلوتر از نیاز فعلی بازار حرکت کند.
در خدمات مالی، سادگی بدون اعتماد معنا ندارد. کاربر زمانی حاضر است امور مالی خود را به یک سرویس دیجیتال بسپارد که در کنار تجربه روان، از اعتبار، زیرساخت و پشتوانه لازم نیز برخوردار باشد. ترکیب این دو ویژگی، یعنی سادگی در تجربه و جدیت در زیرساخت، یکی از مهمترین چالشهای بانکداری دیجیتال است.
از این منظر، بلو را میتوان یکی از آغازگران مسیری دانست که امروز بازیگران بیشتری در آن حرکت میکنند. ورود و رشد رقبا نیز لزوماً به معنای تقابل با این مسیر نیست؛ برعکس، حضور بازیگران جدید میتواند نشاندهنده جذابیت بازاری باشد که بخشی از مسیر آن پیشتر توسط برندهایی مانند بلو هموار شده است.
طبیعی است که هرچه تعداد بازیگران بیشتر شود، رقابت نیز جدیتر شود. اما ارزش این رقابت زمانی بیشتر خواهد بود که بر پایه نوآوری، کیفیت، شفافیت و احترام به انتخاب کاربر شکل بگیرد. در چنین شرایطی، رقابت دیگر صرفاً مسابقهای برای جلو زدن یک برند از برند دیگر نیست؛ بلکه میتواند به ابزاری برای بالا بردن استانداردهای کل صنعت تبدیل شود.
تجربه بلو نشان داده است که وقتی خدمات مالی با زبان و منطق سرویسهای دیجیتال ارائه شوند، میتوانند تعریف تازهای از رابطه میان کاربر و بانک ایجاد کنند. حالا رقبا نیز با ورود به این میدان، فرصت دارند این تجربه را توسعه دهند، نقاط ضعف را برطرف کنند و استانداردهای تازهای بسازند.
در نهایت، برنده اصلی چنین رقابتی نه الزاماً یک برند، بلکه کاربر است. اگر رقابت میان نئوبانکها باعث شود خدمات سادهتر، شفافتر، سریعتر و قابل اعتمادتر شوند، کل بازار از آن سود خواهد برد.
شاید به همین دلیل، نقش یک لیدر در یک بازار صرفاً جلوتر بودن از دیگران نیست؛ گاهی مهمتر از آن، باز کردن مسیری است که دیگران نیز بتوانند در آن حرکت کنند و آن را بهتر کنند. بلوبانک سامان بخشی از چنین مسیری را در بانکداری دیجیتال طی کرده است؛ مسیری که امروز با حضور بازیگران بیشتر میتواند وارد مرحله تازهای شود: رقابتی سالم برای ساختن تجربهای بهتر برای همه کاربران.